Que regarde la banque pour un prêt professionnel ? Ratios, apport et garanties à préparer
Pour accorder un prêt professionnel, la banque vérifie avant tout que l’entreprise pourra rembourser sans fragiliser sa trésorerie. Elle examine la rentabilité, les dettes existantes, les fonds propres, la crédibilité du projet et les garanties proposées. Aucun indicateur ne suffit seul : un chiffre d’affaires élevé ne compense pas forcément des marges faibles ou des encaissements trop tardifs.
1. Une capacité de remboursement démontrée, pas seulement un bénéfice
Un prêt professionnel finance notamment un investissement, une reprise ou un besoin lié à l’activité. La banque cherche à identifier les ressources qui paieront les échéances, en tenant compte des emprunts déjà souscrits et des besoins futurs.
La CAF et les remboursements doivent rester compatibles
La capacité d’autofinancement (CAF) représente les ressources potentielles générées par l’activité. Elle se calcule notamment à partir du résultat net, corrigé des charges et produits sans effet monétaire et des éléments liés aux cessions d’actifs. Elle ne correspond donc ni au bénéfice seul, ni au solde du compte bancaire.
Dans un exemple simplifié, un résultat net de 50 000 €, augmenté de 10 000 € d’amortissements et de 5 000 € de provisions, donne une CAF de 65 000 €, en l’absence d’autres retraitements. Pour un chiffre d’affaires de 1 000 000 €, cela représente 6,5 %. Le repère d’environ 5 % parfois utilisé reste à interpréter selon le secteur et les besoins d’investissement.
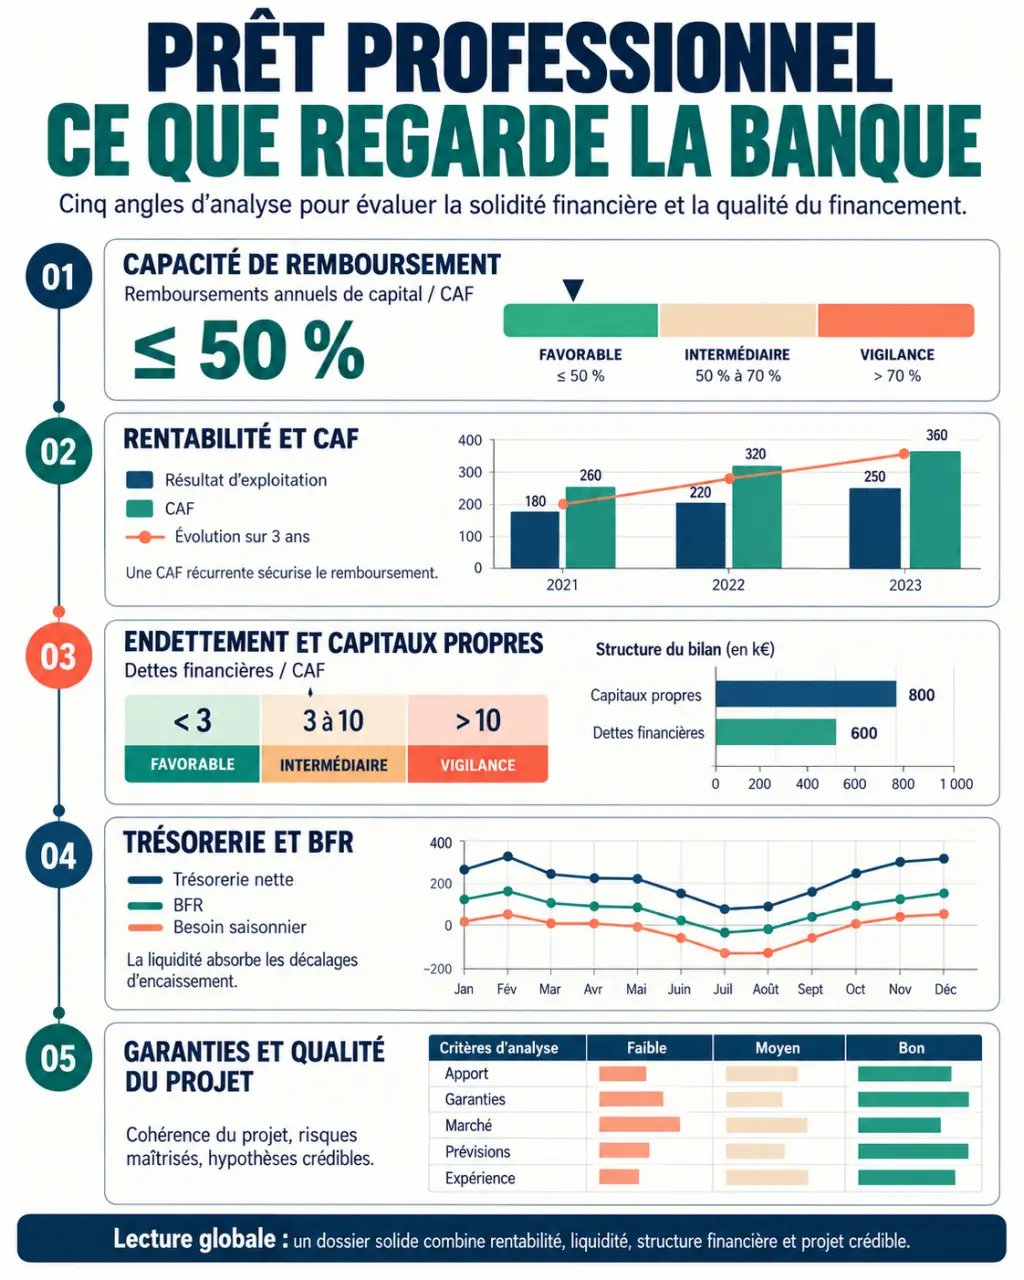
La banque confronte cette ressource aux remboursements annuels. Un ratio remboursements annuels de capital / CAF inférieur à 50 % constitue un repère prudent parfois retenu, mais pas une règle universelle. Les intérêts, les investissements indispensables et les variations de trésorerie doivent également être couverts.
Ne pas confondre durée du prêt et poids de la dette
Le ratio dettes financières / CAF exprime un nombre théorique d’années nécessaires pour rembourser les dettes avec la CAF. Une lecture courante considère un résultat inférieur ou égal à 3 comme favorable, entre 3 et 10 comme intermédiaire, et au-delà de 10 comme plus risqué. Ce n’est pas la durée contractuelle imposée au crédit : un financement immobilier peut notamment s’étendre sur 15 à 20 ans.
2. Des comptes équilibrés et une trésorerie qui résiste aux décalages
La banque étudie l’évolution du chiffre d’affaires, des marges et des résultats, plutôt qu’une photographie isolée. Elle examine aussi les relevés bancaires : découverts récurrents, rejets et incidents de paiement peuvent révéler une tension que le compte de résultat ne montre pas.
| Indicateur | Calcul | Lecture indicative |
|---|---|---|
| Endettement financier | Dettes financières / capitaux propres × 100 | Moins de 30 % : favorable ; de 30 % à 75 % : intermédiaire ; plus de 75 % : vigilance accrue. |
| Couverture des intérêts | EBE / intérêts financiers | Plus de 8 : solide ; de 2 à 8 : intermédiaire ; moins de 2 : fragile. |
| BFR d’exploitation simplifié | Stocks + créances clients − dettes fournisseurs | À financer lorsqu’il est positif ; à analyser selon le cycle d’activité. |
Ces repères ne sont pas des seuils d’acceptation automatiques. Leur interprétation dépend de l’établissement, du secteur et de la définition des postes retenus. Avec 200 000 € de dettes financières et 500 000 € de capitaux propres, le ratio d’endettement est de 40 %. Ce ratio professionnel ne doit pas être confondu avec celui utilisé pour les crédits aux particuliers.
L’excédent brut d’exploitation (EBE) renseigne sur la performance opérationnelle, avant notamment les amortissements, les intérêts et l’impôt sur les bénéfices. Une couverture confortable des intérêts rassure, mais ne prouve pas à elle seule que le capital sera remboursé.
Le besoin en fonds de roulement (BFR) explique pourquoi une entreprise rentable peut manquer d’argent : elle paie ses stocks avant d’encaisser ses clients. Un BFR négatif peut au contraire constituer une ressource, notamment lorsque les clients paient avant les fournisseurs ; il n’est pas automatiquement inquiétant.
Pensez au financement comme à un passage de relais : le prêt paie l’équipement, puis les encaissements doivent prendre le relais pour couvrir les échéances. Si la machine démarre avant que les premières factures soient réglées, un intervalle reste à financer. Matérialiser cet intervalle dans le plan de trésorerie permet de demander une enveloppe adaptée plutôt que de découvrir un découvert dès le lancement.
3. Un apport et un projet cohérents avec le risque pris
Les fonds propres comprennent notamment le capital, les réserves et les bénéfices conservés dans l’entreprise. Ils absorbent les pertes éventuelles et limitent la dépendance à l’emprunt. L’apport personnel montre aussi l’engagement du porteur de projet, mais son traitement dépend de sa forme : capital ou compte courant d’associé, éventuellement bloqué.
Un apport de 25 % à 30 % est souvent recommandé comme repère de préparation. Sur un besoin global de 100 000 €, cela représente 25 000 € à 30 000 €. Ce n’est toutefois ni un minimum légal ni une exigence identique partout : précisez toujours si le pourcentage porte sur le coût total du projet ou sur le montant emprunté.
Un prêt sans apport reste envisageable, mais nécessite davantage d’arguments : activité déjà rentable, visibilité commerciale, investissement facilement valorisable ou financements complémentaires. Un prêt d’honneur ou une entrée d’investisseurs peut renforcer le montage, sans garantir l’accord bancaire.
La pondération des critères varie selon la situation :
- Création : expérience du dirigeant, étude de marché, premiers contrats et réalisme des prévisions.
- Reprise : comptes de l’entreprise cible, prix d’acquisition et continuité de la clientèle.
- Développement : résultats historiques, carnet de commandes et rentabilité attendue de l’investissement.
Le business plan doit expliquer les hypothèses de ventes, les marges, la concurrence et les moyens nécessaires. Un scénario dégradé, avec des ventes plus lentes ou des coûts supérieurs, permet de montrer la résistance du projet.
4. Des justificatifs vérifiables et des garanties proportionnées
Un dossier lisible facilite l’instruction. Préparez un plan de financement équilibré, un prévisionnel généralement établi sur 3 ans et un plan de trésorerie mensuel pour la première année. Chaque montant important doit pouvoir être expliqué par un devis, un contrat ou une hypothèse commerciale argumentée.
- Identité et situation juridique : pièce d’identité, justificatif de domicile si demandé, statuts, extrait K-bis ou justificatif d’immatriculation adapté, identité des associés.
- Entreprise existante : bilans et comptes de résultat, souvent sur les 3 derniers exercices, situation récente et échéanciers des emprunts.
- Situation bancaire : relevés de comptes et détail des financements en cours.
- Projet : business plan, devis, justificatifs d’apport et documents liés à l’acquisition envisagée.
La banque peut demander une caution personnelle, un nantissement ou une hypothèque selon l’opération. Un organisme de garantie peut également partager une partie du risque, sous conditions. Une garantie ne remplace jamais une capacité de remboursement insuffisante. Avant de signer une caution, vérifiez son montant, sa durée et l’étendue de votre engagement.
L’assurance emprunteur, distincte de ces sûretés, peut être exigée. Comparez les garanties, exclusions, franchises et conditions de prise en charge, pas uniquement la cotisation.
Après le dépôt viennent l’analyse, les demandes de précisions, puis la décision et les éventuelles conditions préalables au déblocage. En cas de refus, demandez quel point bloque avant de redéposer. Selon le besoin, le crédit-bail pour un équipement ou l’affacturage pour des créances clients peut être plus adapté. Pour comparer les banques, présentez le même dossier et examinez ensemble taux, frais, assurance, garanties et souplesse de remboursement.